

Au Québec, comme ailleurs au Canada, un nombre croissant de propriétaires se retrouvent sans couverture d'assurance. Après avoir subi à répétition des événements météorologiques extrêmes, leurs contrats sont résiliés, les laissant sans protection financière. Ces résidents se retrouvent alors dans une situation précaire : exposés à un risque d'inondation bien réel, mais sans possibilité d'obtenir un soutien financier de leur assureur en cas de sinistre.
Dans cet article, nous expliquons pourquoi on peut devenir inassurable, comment cela influence la valeur de votre maison, ce que vous pouvez faire concrètement pour retrouver une couverture, et pourquoi l’application d’une cote nationale de résilience serait une solution durable.
Pourquoi devient-on non assurable face aux inondations?
En général, la perte de la protection contre les inondations survient après de multiple réclamations (généralement deux) pour une même sorte d’événement, dans ce cas, des inondations. L'assureur considère alors que vous avez un problème récurrent et cesse de vous couvrir pour ce risque.
Se tourner vers un autre assureur ne règle pas toujours le problème, puisque les compagnies d'assurance se partagent les données sur les sinistres : si un assureur vous refuse, les autres risquent de faire de même.
Les assureurs utilisent aussi une cartographie du risque. Il s’agit d’une carte qui identifie les maisons situées dans des zones à risque. Comme les assureurs achètent ces bases de données à des compagnies privées différentes, leurs évaluations d'une même adresse peuvent être incohérentes d'une compagnie à l'autre. Il vaut donc la peine de demander plusieurs soumissions avant de conclure que vous êtes réellement inassurable.
Les conséquences de ne pas être assurable pour les inondations
Perdre son avenant d’assurance inondation a plusieurs impacts :
- baisse la valeur de revente : une maison « sur la liste rouge » peut perdre environ 10 % de sa valeur, ce qui est loin d’être négligeable.
- perte de revenu locatifs : sans avenant inondation, un sinistre qui rend un logement inhabitable n'est plus compensé. Le propriétaire perd ses loyers, mais continue de payer hypothèque, taxes et charges.
- cela peut préoccuper les prêteurs : le portefeuille des propriétaires, mais aussi celui des banques, est touché.
- il faut le déclarer à la vente : revendre votre habitation sans mentionner les sinistres ou la perte d'assurance peut vous exposer à une poursuite pour vice caché. Il est toujours possible de la vendre sans garantie légale, mais le prix de revente en sera grandement diminué.
Que faire quand on est non assurable?
Bonne nouvelle : cette situation n'est pas nécessairement définitive. Elle donne même une bonne raison de regagner son assurance en faisant les choses comme il faut. Et souvent, les gens inondés une première fois ont tout intérêt à refaire leur sous-sol correctement.
Bien diagnostiquer par où entre l’eau
Faire un bon diagnostic permet de poser les bonnes solutions. Est-ce que l’eau provient d’un refoulement d’égout, d’infiltration par les murs ou la dalle, d’ouvertures mal protégées, de condensation? Bien identifier la provenance de l’eau d’inondation permet de mieux reconstruire pour éviter des sinistres à nouveau, ou bien diminuer leur impact.
Reconstruire mieux, pas à l'identique
Pour accroître la résilience de leur habitation, les résidents devraient envisager des rénovations visant à limiter les dommages en cas d'inondation. Cela peut passer, par exemple, par l'aménagement du sous-sol de manière à ce qu'il puisse accueillir l'eau sans subir de pertes matérielles, ou encore par la protection efficace des ouvertures pour empêcher l'eau de pénétrer dans la maison.
Diverses approches peuvent être combinées pour mieux s'adapter au risque tout en réduisant les impacts d'un sinistre. Cependant, ces pratiques demeurent rares et sont encore peu encouragées par les assureurs. En effet, la majorité des compagnies d'assurance se contentent de financer une reconstruction à l'identique après un sinistre, sans adopter une logique de reconstruction améliorée : le principe du Build Back Better.
Ainsi, c'est souvent aux citoyens eux-mêmes de prendre l'initiative de mettre en place des aménagements résilients, et d'en assumer les coûts supplémentaires. Une situation loin d'être idéale pour les ménages déjà fragilisés.
Aménager un sous-sol résilient
L'idée est de laisser le sous-sol accueillir un peu d'eau tout en évitant les gros dégâts, en quelques rénovations :
- un plancher de béton isolé pouvant recevoir quelques pouces d'eau. En moyenne, l'eau atteint environ 2 pouces lors d'un événement, et un sous-sol bien conçu peut en tolérer davantage.
- des espaceurs sur les murs, qui drainent l'eau lorsqu'elle monte, au lieu de la laisser s'infiltrer dans l'isolant.
- pas d'isolant en matelas dans les 2 premiers pieds à partir du sol.
- des planchers et des murs qui sèchent, plutôt que des matériaux comme la laine qui absorbent l'eau, et des matériaux non putrescibles.
- peu de meubles sensibles à l'humidité dans le sous-sol.
- des ouvertures protégées, comme l'ont fait les participants au projet pilote sur les portes de garage.
Lors d'une inondation, c'est souvent le niveau de l'eau de la ville qui est trop élevé : l'eau ne s'évacue plus. Une fois le drainage rétabli, elle repart, et un sous-sol bien aménagé n'en garde pas de traces.
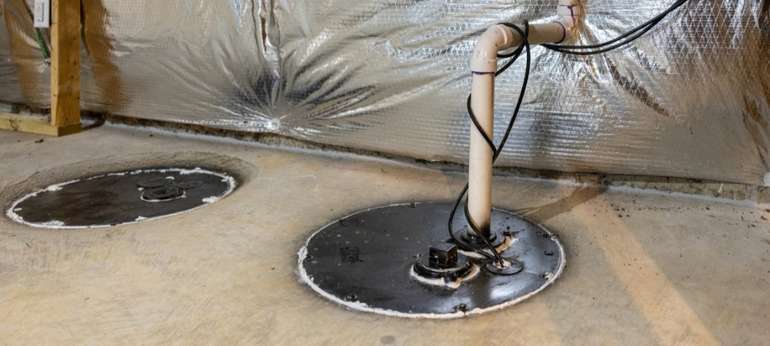
Écohabitation regorge d’informations offrant des solutions pour mieux protéger son habitation des inondations : clapet antiretour, pompe de puisard, drain français, etc. Lisez nos articles sur le sujet des inondations.
Chose certaine : après une première réclamation à la suiet d'une inondation, il est temps d’agir avant que vous ne deviez en faire une deuxième. Profitez alors de notre accompagnement gratuit JeRénovÉco Inondation, pour être conseillé par des experts pour faire des rénovations qui rendront votre habitation plus résiliente face à de futures inondations.
Éviter les moisissures dues aux inondations
Les spores de champignons sont toujours présentes dans l'air, en quantités variables. Ce sont les matériaux humides qui leur permettent de s'installer, avec des taches blanches, noires ou de toutes les couleurs. Assurez-vous de remplacer les matériaux touchés par la moisissure ou de les nettoyer correctement, si applicable. Les problèmes de condensation doivent aussi être corrigés, quitte à refaire l'aménagement correctement.
Retrouver son assurance inondation : les preuves à présenter à l'assureur
Une fois les travaux faits, communiquez avec des assureurs avec les preuves de vos améliorations. Des propriétaires ayant participé au projet pilote sur les portes de garage l'ont fait pour sortir de la liste rouge. Faites plusieurs soumissions, puisque les évaluations peuvent varier d’une compagnie d’assurance à l’autre.
C'est aussi un bon calcul financier : refaire son sous-sol pour le protéger est très rentable, à la fois pour les dommages évités et pour la valeur de la maison.
Quoi faire si un sinistre survient alors que vous n'êtes pas assuré?
Malheureusement, si vous êtes exposé au risque d'inondation, sans couverture d'assurance, et que votre résidence subit des dommages, votre principal recours reste les aides financières offertes par les gouvernements provincial et fédéral. Toutefois, ces programmes sont souvent ciblés : ils ne couvrent que certaines zones géographiques ou types d'inondation, et vous pourriez ne pas répondre à tous les critères d'admissibilité.
Dans un tel cas, vous devrez assumer vous-même les frais de réparation. Il est alors fortement recommandé de profiter de ces travaux pour intégrer des mesures de résilience, afin de mieux vous protéger contre de futurs événements.
Par ailleurs, il est essentiel de signaler votre situation à votre arrondissement ou à votre municipalité. Faites entendre votre voix en contactant votre élu municipal, un député, un conseiller ou même un journaliste. Faire remonter l’information est un levier crucial pour pousser les gouvernements à reconnaître l’ampleur du problème et à mettre en place une stratégie de résilience à l’échelle nationale. Car face à des événements climatiques de plus en plus fréquents et intenses, il devient urgent d’agir pour que chaque citoyen puisse vivre dans un logement protégé, sécuritaire et adapté à cette nouvelle réalité.
Vers une cote nationale de résilience des habitations
Pourquoi ne pas envisager la création d'une cote ou d'un certificat attestant du niveau de résilience d'une habitation? Sur la base de critères précis, une maison ayant atteint un certain seuil de résilience pourrait ainsi redevenir assurable.
À l'image du programme ÉnerGuide, reconnu à l'échelle nationale pour évaluer l'efficacité énergétique des logements, un tel système permettrait aux citoyens de faire diagnostiquer leur maison et d'obtenir des recommandations concrètes pour améliorer sa capacité à résister aux inondations. Une fois les mesures mises en œuvre, un certificat ou une cote pourrait être délivré, attestant que le bâtiment et ses biens sont protégés contre les risques liés aux sinistres d'inondations. Ce type de garantie offrirait une base objective aux assureurs, leur permettant de proposer une couverture adaptée, tout en répondant aux attentes des résidents.
Concrètement, une maison protégée et officiellement cotée permettrait aux assureurs de relever la valeur assurable du bien et de protéger la valeur de revente des propriétaires. Et puisque les catastrophes naturelles relèvent de Ressources naturelles Canada, seul le gouvernement fédéral peut mettre en place un système de cotation à l'échelle nationale.
L'exemple américain pour une cote résilience aux inondations
Un système semblable existe déjà aux États-Unis avec le Elevation Certificate délivré par la Federal Emergency Management Agency (FEMA). À l'origine, ces certificats avaient une visée municipale : ils permettaient de s'assurer que les nouvelles constructions en zones inondables respectaient les normes d'élévation des bâtiments. Toutefois, ces certificats se sont révélés également utiles pour les propriétaires désireux de souscrire une assurance contre les inondations, en fournissant une preuve concrète de la résilience de leur habitation.
Une promesse fédérale pour aider les ménages non assurés
Cette initiative offre un exemple inspirant pour les défis auxquels nous faisons face au Québec et au Canada. De telles aspirations avaient d'ailleurs été adressées en décembre 2021, par le premier ministre du Canada de l'époque, Justin Trudeau, au ministère des Ressources naturelles du Canada, dans une lettre de mandat mentionnant la création d'un « programme d'évaluation des maisons pour l'adaptation au climat, en complément des vérifications énergétiques des maisons ÉnerGuide, afin de protéger les propriétaires contre les répercussions des changements climatiques ». Pourtant, aucune mise en œuvre concrète n'a été amorcée depuis, laissant les citoyens sans outils pour évaluer ou renforcer la résilience de leur habitation.
Plus récemment, le Bloc Québécois a rappelé les enjeux d'adaptation aux changements climatiques à la veille des élections fédérales de 2025, démontrant l'urgence d'agir. Le parti réclamait, dans une fiche technique, « un programme de coassurance par lequel le gouvernement fédéral prendrait à sa charge une part de la prime d'assurance des habitations à prime trop élevée pour être actuellement disponibles sur le marché ». Qu'en sera-t-il alors des orientations prises par les gouvernements actuels?
Comment JeRénovÉco Inondation peut vous accompagner
Via l’accompagnement JeRénovÉco Inondation, nous aidons les propriétaires sinistrés ou devenus inassurables à reprendre le contrôle de leur situation. Notre approche commence par un diagnostic précis pour comprendre par où entre l'eau, puis se poursuit par un plan de travail personnalisé : aménagement d'un sous-sol résilient, protection des ouvertures, choix de matériaux adaptés. Chaque étape est documentée pour vous permettre de présenter des preuves concrètes à vos assureurs. Vous avez subi une deuxième réclamation, ou vous souhaitez reconstruire mieux après un premier sinistre? Communiquez avec notre équipe pour obtenir votre plan de travail personnalisé, et consultez nos articles sur les inondations pour en savoir plus.
Si votre ville ne participe pas encore à notre accompagnement gratuit JeRénovÉco Inondation, vous pouvez tout de même bénéficier de l'aide de nos experts via notre service de coacing en adaptation aux inondations.
|
Vous en savez maintenant plus sur les assurances habitation en lien avec les inondations. Trouvez plus de pages sur la construction durable ci-dessous et dans nos guides sur la construction écologique. |
Commentaires (0)
Inscrivez-vous pour commenter