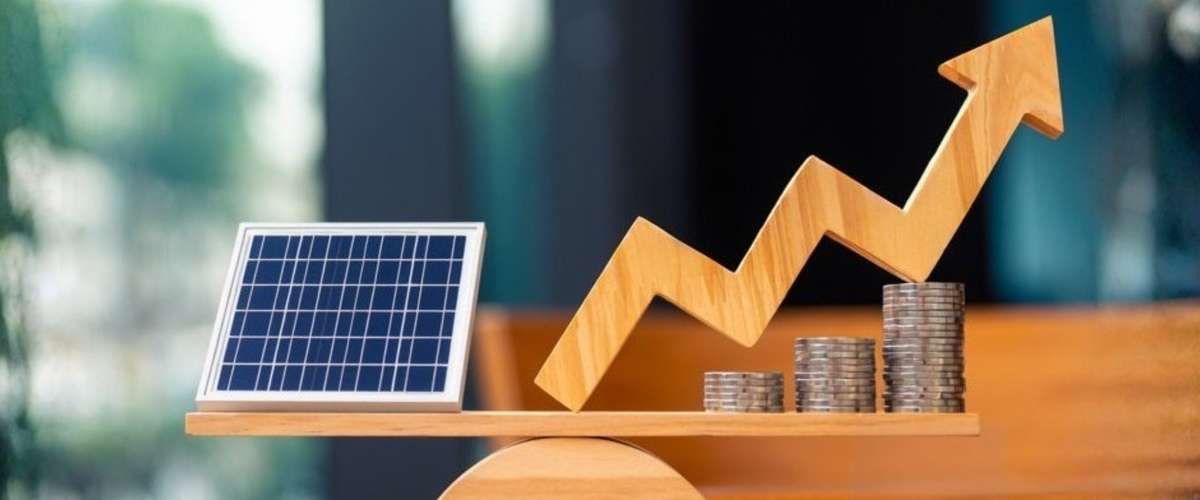


Lorsqu'on parle de panneaux solaires, on met souvent de l'avant les avantages écologiques : la réduction de l'impact sur les pointes hivernales et la résilience dans la mesure où l'installation solaire comprend des accumulateurs... Mais qu'en est-il de la rentabilité financière?
Découvrez l’étude de faisabilité réalisée par nos experts : Jean-Pierre Desjardins, ancien chargé de cours à l’UQAM et spécialiste en énergies renouvelables, et notre conseiller scientifique sénior, Denis Boyer.
À l'aide du logiciel d'analyse RETScreen, ils ont décortiqué la faisabilité d'un projet d'énergie solaire pour une maison unifamiliale à Montréal. Les résultats indiquent qu'investir dans le solaire est non seulement un geste écoresponsable, mais aussi une décision financière intéressante.
Comment calculer la rentabilité des panneaux solaires?
Évidemment, on ne peut calculer la rentabilité d’un placement et d’un panneau solaire de la même façon.
À la banque, le capital est investi et fluctue dans le temps selon un taux d’intérêt. Dans le cas d’un panneau solaire, le rendement est plutôt calculé sous forme d’économies réalisées à long terme, en fonction de la période d’amortissement et du retour sur investissement. Apprenez-en plus sur la rentabilité et l'impact environnemental des panneaux solaires au Québec.
Les données utilisées
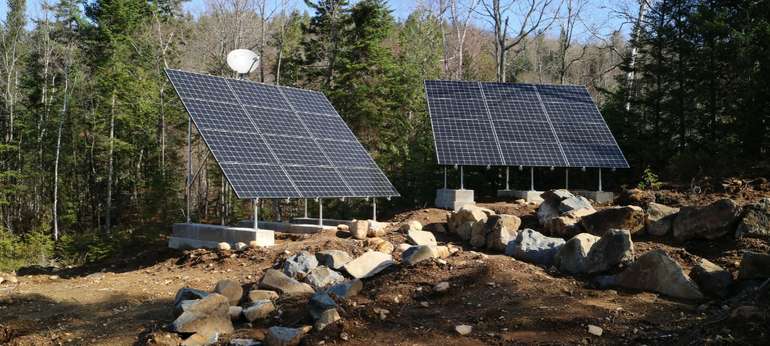
L'étude de faisabilité modélise les coûts suivants pour l’installation de l’équivalent de 7,09 kW de panneaux solaires sur une maison unifamiliale à Montréal :
- Investissement total : 19 833 $
- Subventions et incitatifs : 7 000 $
- Coût net du projet (déboursé réel) : 12 833 $
Dans ce scénario, dès la première année, les équipements génèreront des économies d'énergie de 762 $, ce qui affiche un taux de rendement interne (TRI) de 4,7 %, à condition bien sûr que les systèmes aient été payés comptant. Un calcul différent s’impose si le projet a été financé. Nous l’explorerons plus loin.
Le TRI est le rendement annuel moyen d’un investissement sur toute sa durée. C’est le chiffre qu’on peut comparer au taux d’un Certificat de Placement Garanti.
Pour le bien de l’exercice, nous allons comparer le TRI de 4,7 % avec le taux d'un CPG à la banque, qui varie généralement entre 3,30 % et 4,25 %, selon la durée et l’institution financière. Dans ce cas-ci, nous avons utilisé le taux moyen de 3,775 %.
Investir dans le solaire
Investir 12 833 $ dans ses panneaux solaires offre trois boucliers financiers majeurs :
1. Un rendement 100 % net d'impôt. Les intérêts générés par un placement bancaire peuvent être imposables. Les économies réalisées sur les factures d'Hydro-Québec, elles, vont directement dans les poches du propriétaire, sans imposition. Un rendement de 4,7 % net d'impôt équivaut souvent à un placement bancaire brut de 6,3 % à 7,8 %, selon la tranche d'imposition. Ces taux sont plutôt élevés et rares pour un CPG.
2. Une protection intégrée contre l'inflation énergétique. Le prix de l'électricité et des combustibles augmente chaque année. L'étude modélise une hausse annuelle du coût de l'énergie de 3 %. Plus l'énergie coûte cher, plus les 762 $ d'économies annuelles gonflent, augmentant de facto le rendement réel au fil des ans. Pour bien illustrer ce propos, l'économie monétaire grimpe à 1376 $ la vingtième année.
3. Un actif tangible. Plutôt que de rester en suspens dans un compte, l'argent est investi dans un bien qui est utilisé quotidiennement, qui contribue à réduire les GES et qui peut augmenter la valeur de revente de la propriété.
La trajectoire financière
L'analyse de la trajectoire financière met en lumière la courbe des flux monétaires cumulatifs, en prenant en compte une hausse du coût de l’énergie de 3 % :
|
Année |
Flux monétaires cumulatifs |
Étape financière du projet |
|
An 0 |
-12 833 $ |
Déboursé net initial (après réception de la subvention de 7 000 $). |
|
An 5 |
-8 667 $ |
Les économies ont déjà remboursé le tiers de l'installation. |
|
An 10 |
-3 838 $ |
L'investissement initial est récupéré à environ 70 %. |
|
An 14 |
+574 $ |
Seuil de rentabilité! Le retour sur capitaux propres est atteint (évalué à 13,5 ans dans ce cas-ci). |
|
An 20 |
+8 251 $ |
L'installation a remboursé ses 12 833 $ nets et généré plus de 8 000 $ de profits purs grâce aux économies réalisées. |
Ce gain de 8 251 $ ne tient pas compte de ce que les économies annuelles pourraient rapporter si elles étaient placées. Un propriétaire qui les réinvestit obtiendrait donc un gain total plus élevé, mais ce rendement supplémentaire viendrait du placement des économies, et non des panneaux eux-mêmes.
Dans le cas d’un financement
L'étude explore également un second scénario : financer le projet à 100 % via un prêt de 19 833 $ sur 10 ans, à 5 % d'intérêt.
Dans cette situation, les paiements annuels de la dette (2 568 $) dépassent les économies d'énergie pendant les 10 premières années. Comme le prêt coûte plus cher (5 %) que ce que le projet rapporte (4,7 %), emprunter réduit le rendement; le TRI passe de 4,7 % à 3,9 %, soit à peine plus qu’un CPG à 3,775 %.
Dès l'année 11, une fois le prêt remboursé, le propriétaire encaisse la totalité des économies, qui continuent d'augmenter en raison de la hausse des tarifs d'électricité. À l'année 20, le gain cumulatif atteint +2 399 $, comparativement à +8 251 $ dans le scénario sans emprunt, car les intérêts du prêt réduisent le gain.
Investir à la banque
Et si les 12 833 $ étaient plutôt placés pendant 20 ans dans un CPG, avec un taux de 3,775 % maintenu à chaque renouvellement, des intérêts capitalisés annuellement et les impôts appliqués chaque année dans le compte imposable? Pour comparer ce scénario sur la même durée que le solaire, on a supposé que le placement était renouvelé à un taux identique pendant 20 ans. Dans la réalité, les taux varient à chaque renouvellement, ce qui pourrait faire monter ou baisser les résultats.
|
Année |
CPG dans un CELI (non imposable) |
CPG imposable à 25 % |
CPG imposable à 40 % |
|
An 0 |
12 833 $ |
12 833 $ |
12 833 $ |
|
An 20 |
≈ 26 926 $ (+14 093 $) |
≈ 22 430 $ (+9 597 $) |
≈ 20 085 $ (+7 252 $) |
Dans un CELI, les intérêts ne sont jamais imposés : le rendement net demeure à 3,775 % par an. Dans un compte ordinaire, les intérêts s’ajoutent à votre revenu et sont imposés chaque année, ce qui réduit le rendement net à environ 2,83 % pour la tranche de 25 %, ou 2,27 % pour la tranche de 40 %. Le rendement est donc modeste après impôt.
Peu importe le type de compte, le fait d'investir à la banque comporte deux grands avantages : le capital est garanti et l’argent redevient accessible à chaque échéance.
Solaire ou CPG : que retenir?
Dans cette étude de cas, le rendement annuel estimé du solaire (4,7 %, non imposable) est supérieur à celui d’un CPG à 3,775 %, même dans un CELI. Toutefois, les gains affichés à l’an 20 ne se comparent pas directement. Dans le cas du CPG, il faut laisser le placement pendant 20 ans pour encaisser l'entièreté des gains estimés. Pour le solaire, les économies sont générées chaque année via les factures d'électricité, ce qui libère des liquidités au fur et à mesure, pouvant être réinvesties pour bonifier les gains.
Il faut néanmoins prendre en compte que le rendement réel du solaire dépend toujours de la production, des tarifs d’Hydro-Québec et de la durée de vie de l'équipement. Les résultats diffèrent d'un projet à l'autre. Le solaire convient donc surtout à une personne qui peut se permettre d'immobiliser son capital et qui est prête à accepter cette part d’incertitude.
Cette étude de faisabilité n’est pas un conseil financier personnalisé. Vérifiez toujours vos capacités financières avant d’investir à la banque ou d’acheter des panneaux solaires.
Écohabitation est un organisme à but non lucratif ayant comme mission de démocratiser l’habitation durable. Nous ne vendons aucun équipement. Cette analyse a été réalisée dans le simple but de montrer que les économies réalisées avec des panneaux solaires sont bien réelles et qu'elles méritent d'être prises en compte.
|
Vous en savez maintenant plus sur la rentabilité des panneaux solaires. Trouvez plus de pages sur la construction durable ci-dessous et dans nos guides sur la construction écologique. |
Commentaires (0)
Inscrivez-vous pour commenter